티스토리 뷰
확정급여형·확정기여형 차이 | 세액공제 최대 148만원
ETF 투자 전략 | 나에게 맞는 제도 선택 가이드
자동목차
📊 2025년 4분기 기준 유형별 수익률
금융감독원 퇴직연금 비교공시(2025년 4분기)를 기준으로 한 가중평균 1년 수익률입니다. 어떤 제도를 선택하느냐에 따라 수익률 격차가 크게 벌어집니다.
퇴직연금에 관련된 상세내용은 아래에서 확인이 가능합니다.
🔍 DB형 vs DC형 핵심 비교
(Defined Benefit)
- 퇴직 시 받을 금액이 미리 확정
- 회사가 적립금을 운용·책임
- 퇴직금 = 퇴직 전 3개월 평균임금 × 근속연수
- 투자 지식 불필요, 안정적
- 중도인출 불가
- 임금 상승 시 유리
(Defined Contribution)
- 회사가 매년 임금총액 1/12 이상 적립
- 근로자가 직접 운용 지시
- 운용 성과에 따라 퇴직금 달라짐
- ETF·펀드 직접 투자 가능
- 중도인출 가능 (법정 사유)
- 임금피크제 대비 유리
퇴직연금 DB형, DC형, IRP에 관련된 내용은 아래에서 확인이 가능합니다
📋 DB형 vs DC형 상세 비교표
| 항목 | DB형 (확정급여형) | DC형 (확정기여형) |
|---|---|---|
| 퇴직금 결정 | 퇴직 전 3개월 평균임금 × 근속연수 | 적립금 + 운용 수익 |
| 운용 주체 | 회사 (사용자) | 근로자 (본인) |
| 투자 리스크 | 회사 부담 | 근로자 부담 |
| 중도인출 | ❌ 불가 | ✅ 법정 사유 가능 |
| 유리한 경우 | 장기근속·임금 상승률 높을 때 | 단기이직·임금피크제·투자 적극형 |
| 전환 가능 여부 | → DC 전환 가능 (단, 회사 규약 필요) | → DB 전환 ❌ 불가 |
| 주요 가입 대상 | 대기업·장기근속·안정 추구형 | 중소기업·단기 근속·투자 관심형 |
- DC형으로 전환하면 다시 DB형으로 돌아갈 수 없습니다
- 전환 시 DB 퇴직금(3개월 평균임금 × 근속연수)이 DC 계좌로 일괄 이전됩니다
- 전환을 위해서는 회사가 DB·DC 제도를 모두 도입했고, 퇴직연금 규약에 전환이 허용되어야 합니다
- 2026년 3월 현재 DC 계좌에서 개별 주식 직접 투자는 불가 (ETF·펀드·예금만 가능)
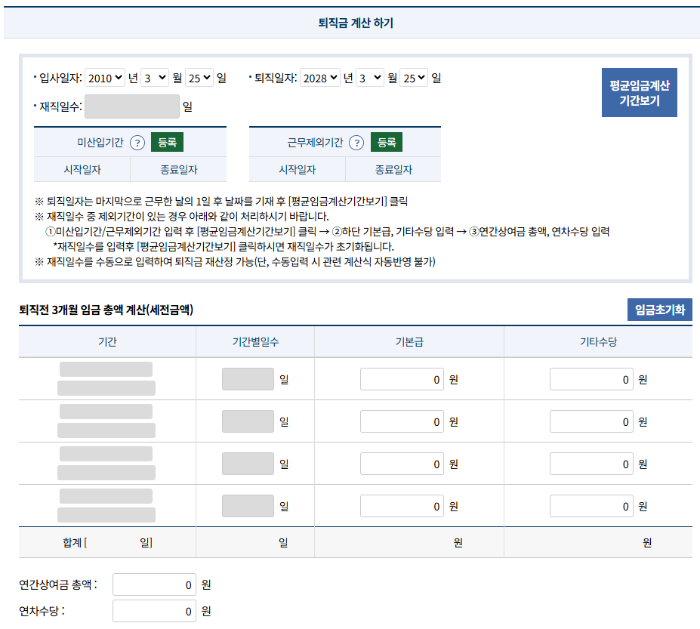
퇴직금계산기를 이용하면 내 퇴직금을 미리 확인할 수 있습니다. 퇴직금 계산기는 아래에서 확인가능합니다.
🧭 나에게 맞는 제도는?
- 대기업·공공기관 장기근속 예정
- 매년 꾸준히 임금이 오르는 직군
- 투자에 지식·관심이 없는 경우
- 안정적인 노후 자금을 원하는 경우
- 경기 침체기·투자 수익률이 낮을 때
- 이직이 잦거나 단기 근속 예정
- 임금피크제 적용 직전인 경우
- ETF·펀드 투자에 적극적인 분
- 중도인출 가능성이 있는 경우
- 임금 상승률이 낮은 직군
- 기금형 퇴직연금 — 전문 수탁기관이 운용하는 제3의 선택지. 기존 DB/DC 외 새 옵션 추가
- 푸른씨앗 (중소기업 전용) — 30인 미만 사업장 근로자 대상. 정부가 3년간 적립금의 10% 지원 (월평균 보수 281만원 미만)
- 중소기업 재직자라면 반드시 확인하세요!
🏦 IRP (개인형 퇴직연금) 완벽 가이드
IRP는 DB형·DC형 가입 여부와 관계없이 소득이 있는 모든 근로자·자영업자·프리랜서가 개설할 수 있는 개인형 퇴직연금 계좌입니다. 세액공제 + 과세이연이라는 강력한 혜택 덕분에 대한민국 직장인 최고의 절세 수단으로 꼽힙니다.
💸 IRP 세액공제 환급 계산표
IRP에 납입하면 다음 해 연말정산 때 세금을 돌려받습니다. 총급여 5,500만원 기준으로 공제율이 달라집니다.
| 총급여 | 세액공제율 | IRP 300만원 납입 시 | 연금저축 600만원 + IRP 300만원 |
|---|---|---|---|
| 5,500만원 이하 | 16.5% | 49.5만원 환급 | 최대 148.5만원 환급 |
| 5,500만원 초과 | 13.2% | 39.6만원 환급 | 최대 118.8만원 환급 |
- 전문가들이 가장 많이 추천하는 조합: 연금저축 600만원 + IRP 300만원
- IRP 단독으로 900만원 모두 납입도 가능 (연금저축 없이도 OK)
- ISA 만기 자금을 IRP로 전환 시 최대 300만원 세액공제 추가 한도 부여
- 운용 손실이 나도 납입 금액에 대한 세액공제는 그대로 유지됨
📈 IRP 계좌 ETF 운용 전략 (단계별)
📦 IRP 포트폴리오 예시 (연령대별)
🎯 IRP 수령 방법 & 세금 절약
55세 이후 IRP를 수령할 때 연금 vs 일시금 선택에 따라 세금이 크게 달라집니다.
| 수령 방식 | 적용 세율 | 비고 |
|---|---|---|
| 연금 수령 (55~69세) | 5.5% 연금소득세 | 가장 유리 |
| 연금 수령 (70~79세) | 4.4% 연금소득세 | 더 유리 |
| 연금 수령 (80세 이상) | 3.3% 연금소득세 | 최저 세율 |
| 중도 해지 (일반) | 16.5% 기타소득세 | ⚠️ 매우 불리 |
| 중도 해지 (부득이한 사유) | 3.3~5.5% 연금소득세 | 질병·파산·천재지변 등 |
- 중도 해지 시 세액공제로 환급받은 원금 + 운용 수익 전체에 기타소득세 16.5% 일괄 부과
- 단기 목돈(결혼·계약금 등)이 필요한 상황이 예상된다면 IRP 납입 전 충분히 고려할 것
- IRP는 원칙적으로 일부 인출 불가 → 전액 해지만 가능
- 퇴직 후 1개월 이내 일시금 인출도 가능하나, 퇴직소득세 감면 혜택을 포기하는 것이므로 신중히 결정
❓ 자주 묻는 질문 (FAQ)
※ 본 글은 금융감독원 2025년 4분기 퇴직연금 비교공시, 서울신문(2026.03.02), 미래에셋투자와연금센터, 토스뱅크, KB Think, 뱅크샐러드 등을 바탕으로 작성된 정보 제공 목적의 콘텐츠입니다.
※ 본 글은 투자 권유가 아니며, 세법 및 제도는 향후 변경될 수 있습니다. 실제 가입 전 금융기관 또는 전문가와 상담하시기 바랍니다.